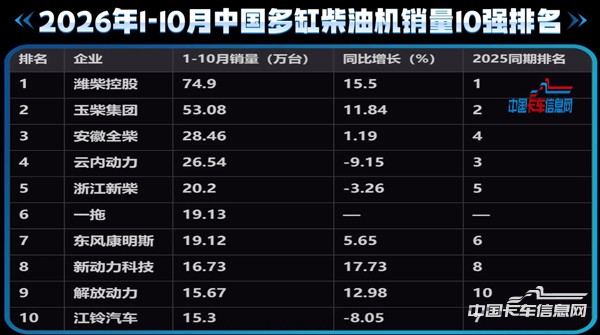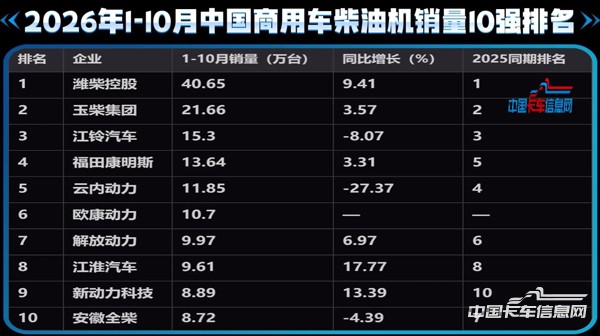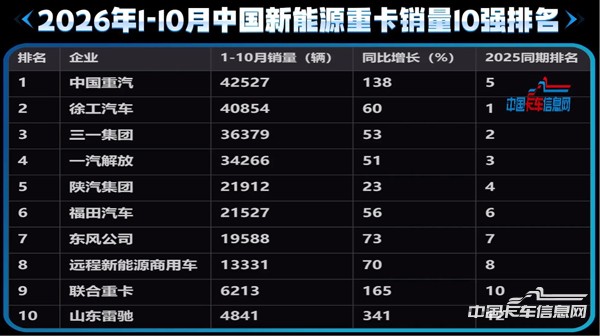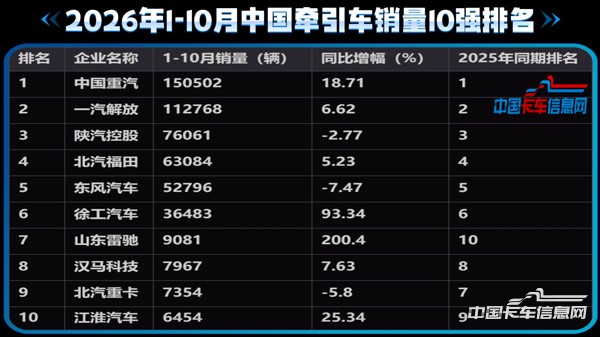


近日,中国内燃机工业协会1-10月数据出炉,多缸柴油机累计销量368.59万台,同比增长7.88%;商用车用多缸柴油机累计销量170.96万台,同比增长2.92%。但累计数字掩盖了一个关键变化:10月单月多缸柴油机销量29.42万台,环比下降18.01%,同比下降8.28%;商用车用多缸柴油机销售14.14万台,环比下降18.78%,同比下降19.91%。传统燃油车市场持续承压,“银十”成色明显不足。
前十强格局在累计口径下看似平稳,单月数据却透露出行业正在经历的深层调整。
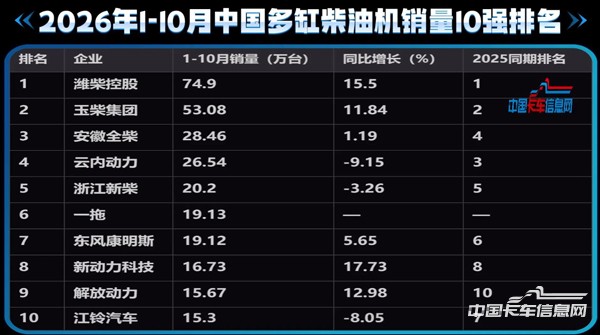
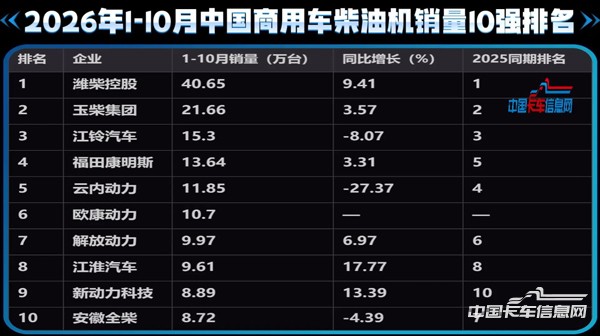
第1名潍柴:双榜第一,结构韧性在单月显现。1-10月多缸柴油机74.9万台,同比增长15.5%,份额从去年同期的18.98%抬升至20.32%;商用车柴油机40.65万台,同样稳居第一。10月单月多缸柴油机6.05万台,商用车柴油机单月3.16万台,继续稳居第一。
非道路板块中,AIDC数据中心大缸径柴发成为核心增量,对冲了工程机械的季节性走弱。前三季度M系列大缸径发动机销售超1.1万台、同比增长40%以上,其中数据中心柴发超2700台、同比增长近200%。潍柴的增长逻辑已经不能只用“重卡配套”来解释。
第2名玉柴:双榜第二,但增速差在拉大。多缸柴油机53.08万台、增长11.84%,商用车柴油机21.66万台、增长3.57%,两份榜单均位列第二,双龙头格局未变。但多缸柴油机增速较潍柴低约4个百分点,商用车柴油机增速低约6个百分点,与第一名的差距在扩大。
第3名全柴:总榜第三,多缸柴油机28.46万台、同比微增1.19%,稳居第三;但商用车柴油机仅8.72万台、同比下降4.39%,位列第十。
第4名云内:失速加剧,跌幅进一步扩大。多缸柴油机26.54万台、同比下降9.15%;商用车柴油机11.85万台、同比大跌27.37%,降幅较1-9月的24.83%进一步扩大,从去年同期的第四跌至第五。轻卡终端需求疲软、城配市场饱和、电动化渗透加快,叠加自身新能源与混动产品迭代偏慢,传统中小排量柴油机的份额正在被系统性挤压。
第5名浙江新柴:小幅负增,基本盘稳定。多缸柴油机20.2万台、同比下降3.26%,依托农机和小型工程设备刚需市场,走势平稳,未出现大幅波动。
第6名 东风康明斯:体系内稳固,温和增长。多缸柴油机19.13万台、同比增长5.65%,依托东风商用车体系中高端中轻卡配套维持基本盘,增速不高但稳定。
第7名 一拖:与东风康明斯销量相同,路径完全不同。多缸柴油机同为19.13万台,但增量不仅来自自身拖拉机配套,还来自收获机械、工程机械、船电机组等外部配套的多点突破,海外KD散件组装本地化模式也在贡献增量。东风康明斯与一拖销量相同、路径不同,恰好对应多缸柴油机市场的两条增量线:体系内稳固与非道路扩张。
第8名 新动力科技:双榜两位数增长。多缸柴油机16.73万台、增长17.73%,商用车柴油机8.89万台、增长13.39%,是十强中增速最靠前的企业之一。
第9名 解放动力:双榜正增长。多缸柴油机15.67万台、增长12.98%,商用车柴油机9.97万台、增长6.97%,依托一汽解放体系内配套实现稳步上行。
第10名 江铃:被动升位,轻卡大盘拖累明显。多缸柴油机15.3万台、同比下滑约8%;商用车柴油机15.3万台、同比下降8.07%,但排名从去年同期的第四升至第三,属于“被动升位”——排名改善来自云内更大幅度的下滑,而非自身增长。
商用车榜中未进入多缸十强的三家企业同样值得关注:福田康明斯以13.64万台位列商用车柴油机第四,同比增长3.31%,依托欧曼重卡和高端轻卡配套稳步提升份额;欧康动力以10.7万台位列第六,作为福田轻型柴油机体系内供应商,增长直接绑定福田在轻卡市场的领先地位;江淮汽车以9.61万台位列第八,同比增长17.77%,增速在商用车榜中靠前。
对行业而言,1-10月榜单传递的核心信号不是排名本身,而是增长来源的分化已经不可逆:大缸径、数据中心柴发、非道路外部配套、体系内绑定,正在替代单纯的“配套规模”成为决定企业位次的关键变量。
10月单月数据提示的增长动能减弱,意味着1-10月的增长更多是前三季度积攒的“存量优势”。四季度剩下的两个月,商用车终端能否在年末冲量中回暖、AIDC柴发交付能否兑现,将决定2026年全年榜单的最终面貌。