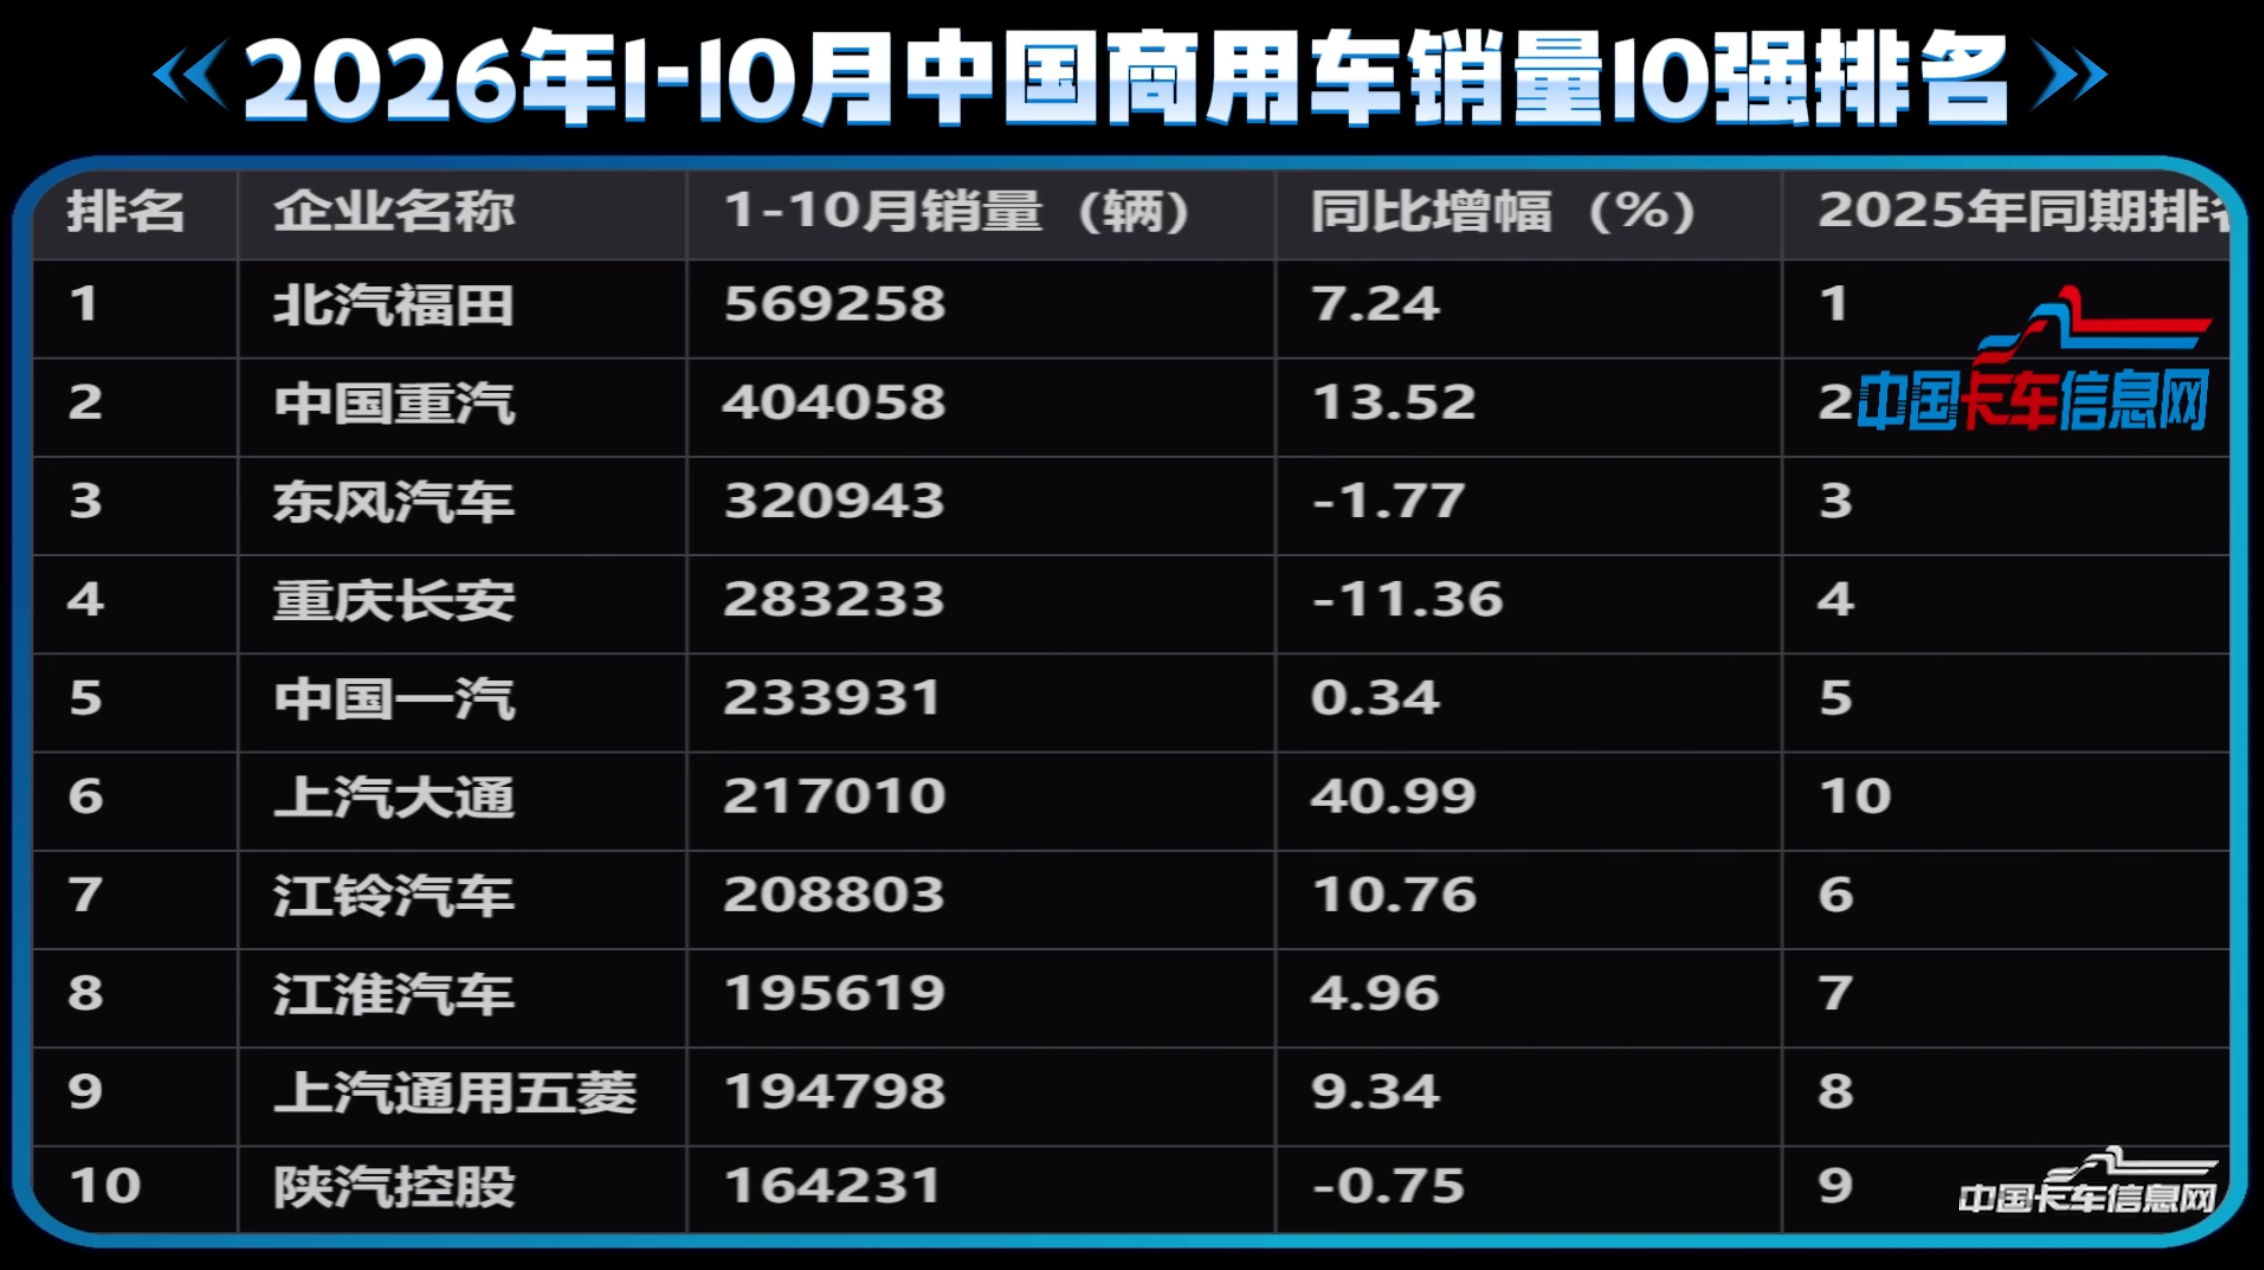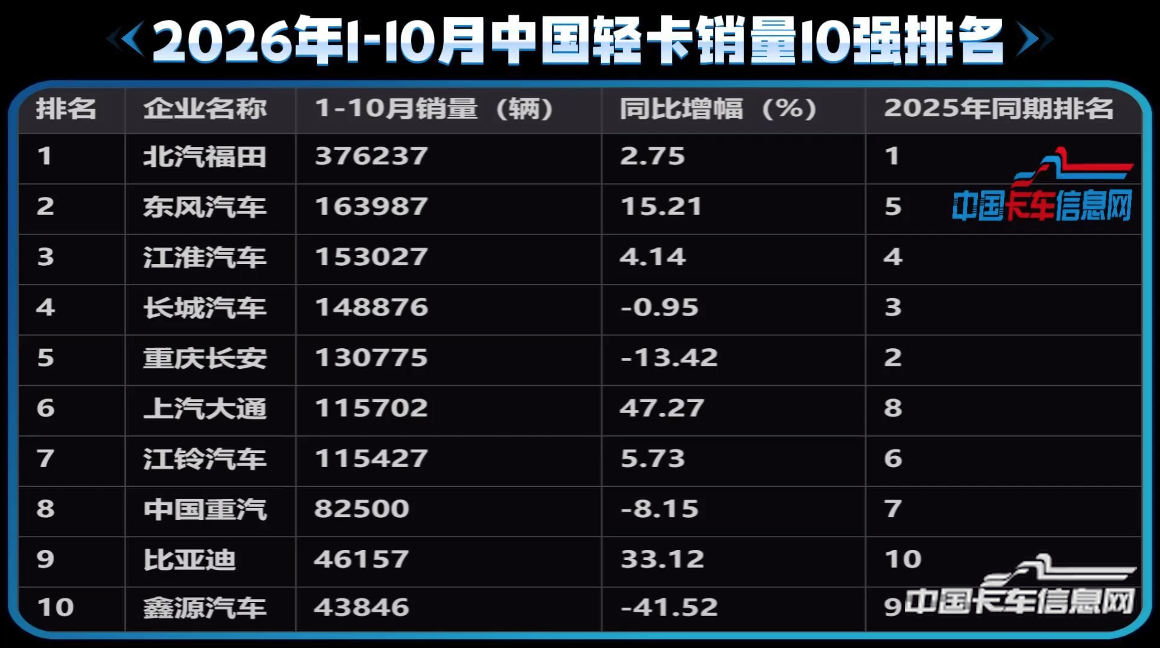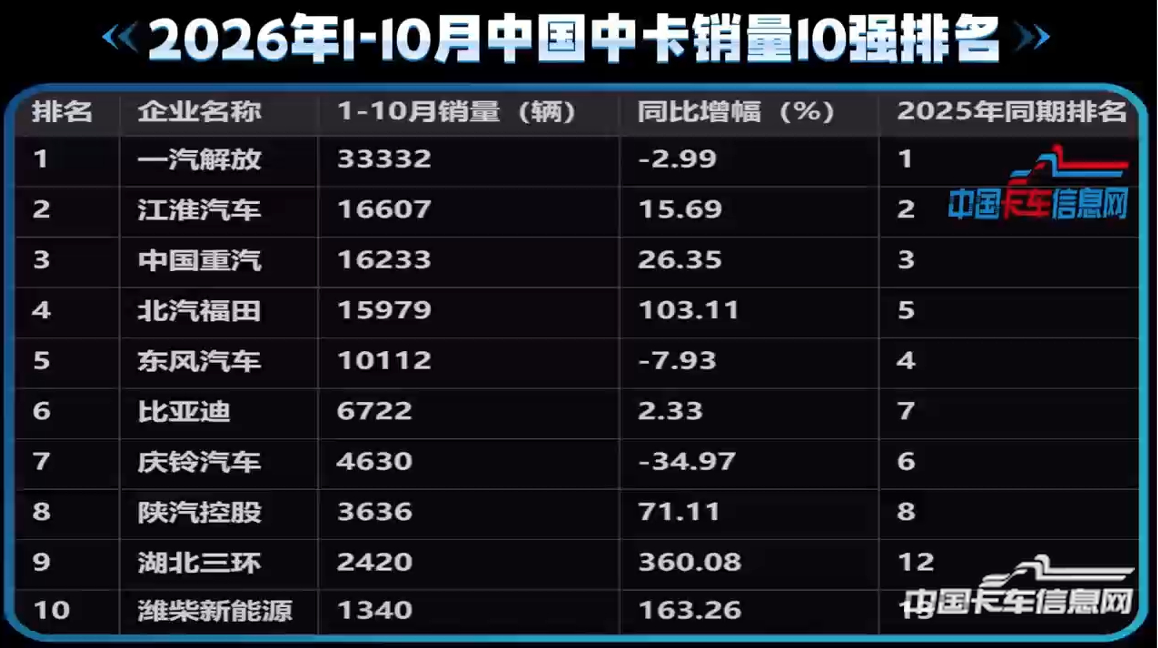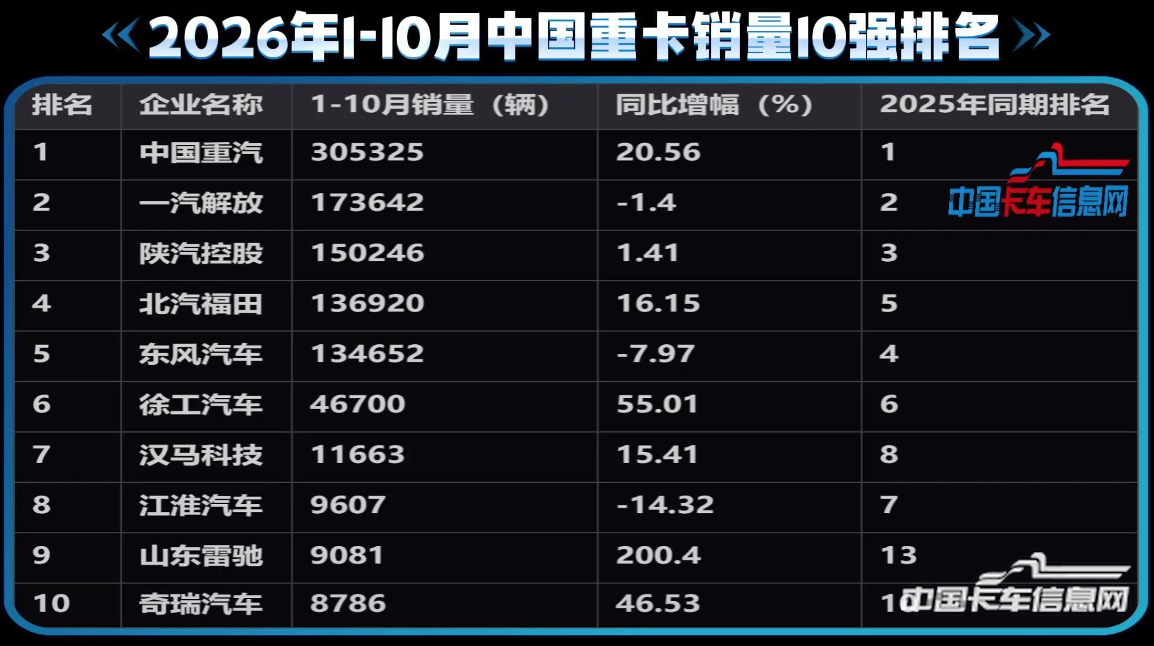


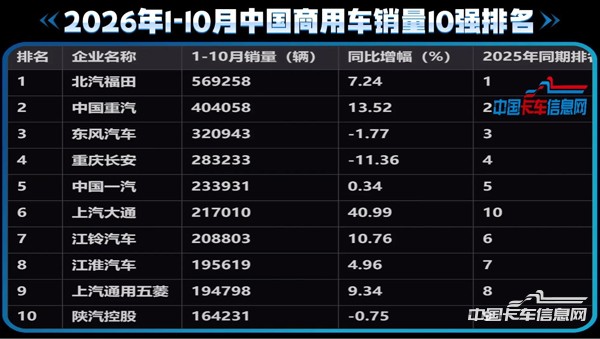
2026年前10个月,商用车累计产销362.9万辆和366.3万辆,同比分别增长5%和5.3%。大盘温吞的表象之下,十强座次呈现“五家不变、五家变动”的格局:北汽福田、中国重汽、东风汽车、重庆长安、中国一汽守住第一至第五;上汽大通从2025年同期的第十升至第六,一家升四位,江铃汽车、江淮汽车、上汽通用五菱、陕汽控股则各后移一位,分列第七至第十。排名变化集中在上汽大通与后四家之间,但同比分化的烈度远不止座次本身——重庆长安虽守住第四,但-11.36%的跌幅却是十强最深;东风是前三甲中唯一负增长。
一张中国商用车十强榜单,写满了产品攻势、赛道选择与转型节奏的残酷分野。
前三名:座次没变,“稳”的销量结构完全不同
福田的稳,是“规模第一之下主动筛订单”。 569,258辆、同比+7.24%,排名与2025年同期一致,但它的销量结构不是靠低价车冲出来的。1—10月海外累计销量超18.9万辆、同比+43.4%,10月新能源单月销售超1.5万辆、同比+91.3%,出口和新能源两条增量线同时往上走。
更值得注意的是,福田在终端并没有走“低价换量”的路子,而是严控低毛利、低效订单,把资源往高附加值车型和海外渠道倾斜。也就是说,福田的57万辆是在主动放弃一部分低质量销量的前提下拿到的,规模第一的“含金量”体现在订单结构,而不是单纯的增速。
重汽的稳,是“出口占比直接改写销量底盘”。 404,058辆、同比+13.52%,增量主要来自出口。1—9月出口销量占总销量比重已超过50%,出口每提升一个百分点,对重汽的意义不只是多卖几辆车,而是把国内重卡需求波动的一部分风险转移到了海外订单上。
在国内重卡市场缩量、价格竞争激烈的背景下,重汽能保持十强第二且增速两位数,靠的就是出口交付的确定性。新能源重卡市占率升至行业第一是站位,但短期制造端仍在盈亏平衡附近,真正托住销量的还是出口。重汽的稳,是十强里“出口即基盘”最典型的样本。
东风的稳,最“脆”。320,943辆、同比-1.77%,是前三甲中唯一负增长,与福田的差距已拉大到近25万辆。但东风不是全线溃败:东风股份新能源整车1—10月累计销售同比+93.52%,轻型商用车海外销量19,751辆、同比+111%,增速在十强里都算亮眼。问题在于,新能源和出口的增量赶不上传统燃油基盘收缩的速度。
东风的产品线铺得很开——轻卡、小卡、VAN、无人车,纯电、换电、燃气多条路线并行——投入分散在多个战场,短期很难形成像福田轻卡或重汽重卡出口那样集中的销量支撑。东风的稳,是用局部高增速买转型时间,代价是整体销量在前三甲中率先转负。
中段:长安守位承压,上汽大通一家升四位
重庆长安排名未动,但“守位”的质量最值得警惕。283,233辆、同比-11.36%,排名仍居第四,跌幅却是十强最深。
排名上升最快的是上汽大通的“三级跳”。217,010辆、同比+40.99%,从2025年同期的第十位升至第六,增幅在十强中一骑绝尘。拆开看,上汽大通的进攻逻辑很清晰——用轻客的品牌势能向轻卡延伸,再用新能源和换电产品在城配场景中做差异化。
后四家:正增长也未必守得住座次
江铃从第六退至第七,是“正增长但增速不够快”的典型。 208,803辆、同比+10.76%,放在十强里看并不差,但上汽大通+40.99%的增量直接把它挤后一位。江铃的基盘在轻客和轻卡,与上汽大通在轻客、城配物流场景上正面重叠。
江铃的问题不是销量失速,而是在对手用新能源和换电产品加速扩张时,自己的增量节奏没有跟上。江铃如果想回到第六就需要在新能源产品和出口交付上拿出更快的增量。
江淮从第七退至第八,压力来自“正增长但产品结构不够尖”。195,619辆、同比+4.96%,增速在十强中偏温和。江淮的产品线覆盖面广,轻卡、重卡、多功能商用车均有布局,但在缩量竞争里,面面俱到不等于每个细分市场都能形成集中增量。江淮需要尽快找到一个能集中放量的细分赛道,而不是靠多产品线的平均增长守位。
五菱从第八退至第九,194,798辆、同比+9.34%,增速并不弱,排名却后移一位。五菱的优势在微卡、微客和城配新能源物流车,基盘厚、渠道下沉深,但这类产品的单价和增量弹性相对有限。在十强后半段,9%左右的增长足以跑赢大盘,却不足以跑赢上汽大通40.99%的跃升速度。五菱的考题不是守住基本盘,而是能不能在新能源城配物流车放量时,把产品优势转化为更快的增量,否则第九的位置会长期处在“正增长但被动后移”的状态。
陕汽从第九退至第十,是后四家中唯一同比微跌的企业。164,231辆、同比-0.75%,跌幅不大,但方向相反。陕汽的基盘在重卡,重卡赛道在缩量环境里同样没有例外:国内需求波动、价格竞争激烈,出口交付和产品结构稍一松动,增速就会转负。重汽已经用“出口占比过半”证明了重卡企业抗缩量的路径,陕汽要止住微跌,关键同样在出口交付的确定性和高附加值车型的占比,而不是在国内红海里靠价格换销量。
出口与新能源,正在重写“抗缩量”门槛
把视线从个体拉回结构,商用车十强分化的底层原因有两条:出口和新能源。前10个月商用车出口117.7万辆,同比增长39.7%,货车出口103万辆,同比增长42.7%;国内销量248.6万辆,同比下降5.7%。“外热内冷”意味着,十强中出口占比越高的企业,抗跌能力越强。
1—10月的中国商用车十强榜单不是终局,但它已经把2027年的悬念提前摆上了桌面——当一家企业的产品结构切换速度慢于行业均值时,缩量竞争不会给它留下从容调整的窗口。