

2026年前10月,新能源重卡交出了一份足以改写行业认知的成绩单:累计销售26.17万辆,同比增长66%,已超过2025年全年总量;终端渗透率为39.90%,10月单月更以57.13%刷新历史峰值。
渗透率从一年前的不足30%到单月逼近六成,新能源重卡不再是一个“边缘增量市场”,而是重卡行业增长的主引擎。在总量高歌猛进之下,头部集中度依然很高,从前10月累计看,10强合计销售约24.1万辆,占行业总量26.17万辆的约92%;但高集中度之下,10强内部的增速差和座次移动,正在发生结构性再分配。
重汽反超徐工,登顶靠的不是一招鲜
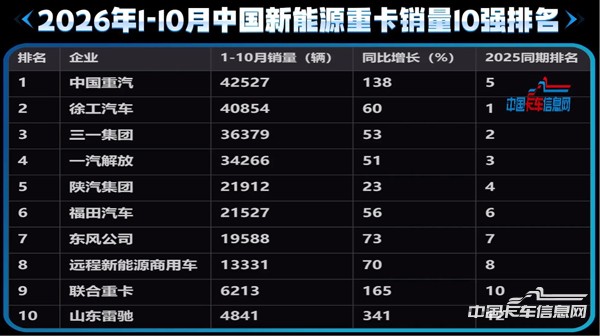
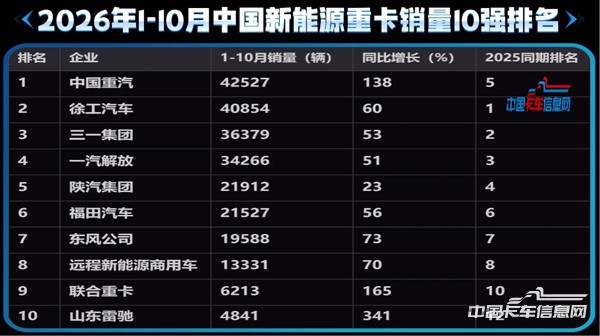
中国重汽以42,527辆、同比增长138%的成绩,从2025年同期的第5位跃升至榜首,份额较上年同期提升5.0个百分点,是前十二强中份额扩张幅度最大的企业。徐工汽车以40,854辆退居第二,增速60%虽不算低,但在重汽的加速度面前显得被动。两者的差距只有约1,700辆,但方向感截然不同。
重汽的爆发并非来自单一爆款车型或某一次价格策略。从经销商一线的反馈看,其产品策略的核心是“更宽场景对齐带动批量复购”的结果——邢台下辖县域中,沙河煤炭钢材运输推轻量化TX7,威县大件运输推大马力车型,隆尧冷藏运输匹配专用冷链配置,纯电、换电多条技术路线同步覆盖港口、矿山、渣土等高频场景。
在能耗这个新能源重卡最敏感的指标上,重汽豪沃TX纯电牵引车已将重车往返电耗压到约1.1度/公里,年TCO节省约1.2万元。当技术自研、三条路线并进和全场景覆盖叠加在一起,重汽的“体系化上量”便水到渠成。
徐工的基本盘依然扎实,加上“汉境”干线重卡搭载800V高压平台向前瞻场景卡位,第二主业的战略投入没有收缩迹象。
但问题在于,当重汽和解放同时在短途倒运和工程场景中加速放量,徐工在增量最快的区间里遭遇了更密集的贴身竞争。从“领跑者”到“被反超者”,徐工需要回答的是:如何在对手加速度更高的赛段里转化为新的壁垒。
解放逼近三一,第四名的含金量在上升
一汽解放以34,266辆位列第四,同比增速51%,与第三名三一集团(36,379辆)的差距压缩到2,100余辆。而在10月单月,解放以4,746辆拿下月度冠军,重汽以4,721辆紧随其后,三一则以4,259辆排在第3。解放的月度和累计增速都在向头部靠拢,10月单月份额达到16.1%,登顶行业第一。
解放的增速在头部企业中不算最扎眼,但它的产品结构和渠道势能正在进入一个更顺的节奏——当传统重卡龙头的渠道网络被新能源产品线充分激活,第四名与第三名之间的身位差,已经不是不可逾越的距离。
第二梯队的“分化”
陕汽(21,912辆,+23%)与福田(21,527辆,+56%)分列第五、第六,销量几乎持平,但增速差了一倍有余。陕汽的23%增速在10强中垫底,一季度新能源重卡同比仅增27.4%,质子汽车订单虽增长较快,但整体放量节奏偏慢。
福田则以56%的增速咬住陕汽,全品类覆盖和核心模块自制的降本路径正在转化为终端性价比。
东风公司以19,588辆、+73%排在第七,天龙KH氢能牵引车和氨单一燃料重卡在同月发布,技术路线铺得很宽,但新能源重卡的量能尚未与它的技术声量完全匹配。
尾部的高弹性
真正让10强榜单产生“结构感”的,是第8到第10位的三张面孔。远程新能源商用车13,331辆、+70%,换电和混动重卡在细分市场保持存在感,甲醇电动重卡连续22个月居混动重卡首位,走的是差异化技术路线驱动的稳健上量。
联合重卡6,213辆、+165%,从2025年同期第10位继续上行,奇瑞赋能下的“类直营+强服务”模式初见轮廓,但其全年新能源目标“1万辆打底、向2万辆冲刺”,前10月完成度约六成,四季度需月均约1,260辆才能达标,而前10月月均约621辆,翻倍压力明显。
山东雷驰4,841辆、+341%,增速在10强中“断层领先”,但基数决定了它目前的角色仍然是“增量搅局者”而非“格局定义者”。
10强之外,还有一个更大的变量
10月单月新能源重卡渗透率57.13%,意味着每卖出两台重卡,就有一台以上是新能源。但渗透率的非线性抬升,并不自动等同于所有玩家的线性受益。国四国五柴油车淘汰更新和AEBS法规切换拉动的置换需求,在2026年集中释放;干线物流的规模化电动化才刚刚从“方案发布”走向“实路验证”。
当短途倒运和工程场景的渗透率已经较高,下一阶段的增量将更多来自500—1,000公里中长途干线——而这恰恰是对产品可靠性、补能网络和全生命周期成本要求最苛刻的战场。
重汽的反超、解放的逼近、陕汽与福田的胶着、联合与雷驰的陡峭增长曲线,共同指向一个判断:新能源重卡的竞争已经从“有没有产品”进入“产品在具体场景里能不能算得过账”的阶段。
排名是结果,场景经济性是原因。下一个10强周期的座次,将由谁能在干线物流的TCO账本上率先写出正解来决定。